
Od 1 stycznia 2026 roku wzrosły opłaty za brak obowiązkowego ubezpieczenia OC pojazdów. Właściciel samochodu osobowego może zapłacić nawet 9 610 zł, a właściciel samochodu ciężarowego, ciągnika samochodowego lub autobusu – nawet 14 420 zł. Co ważne, wystarczy jeden dzień przerwy w ochronie, żeby powstał obowiązek zapłaty.
Sprawdź dokładne kwoty kar za brak OC w 2026 roku, dowiedz się, kiedy Ubezpieczeniowy Fundusz Gwarancyjny (UFG) może wezwać do zapłaty i jak uniknąć najczęstszych błędów po zakupie pojazdu.
Jaka jest kara za brak OC w 2026 roku? Tabela opłat UFG
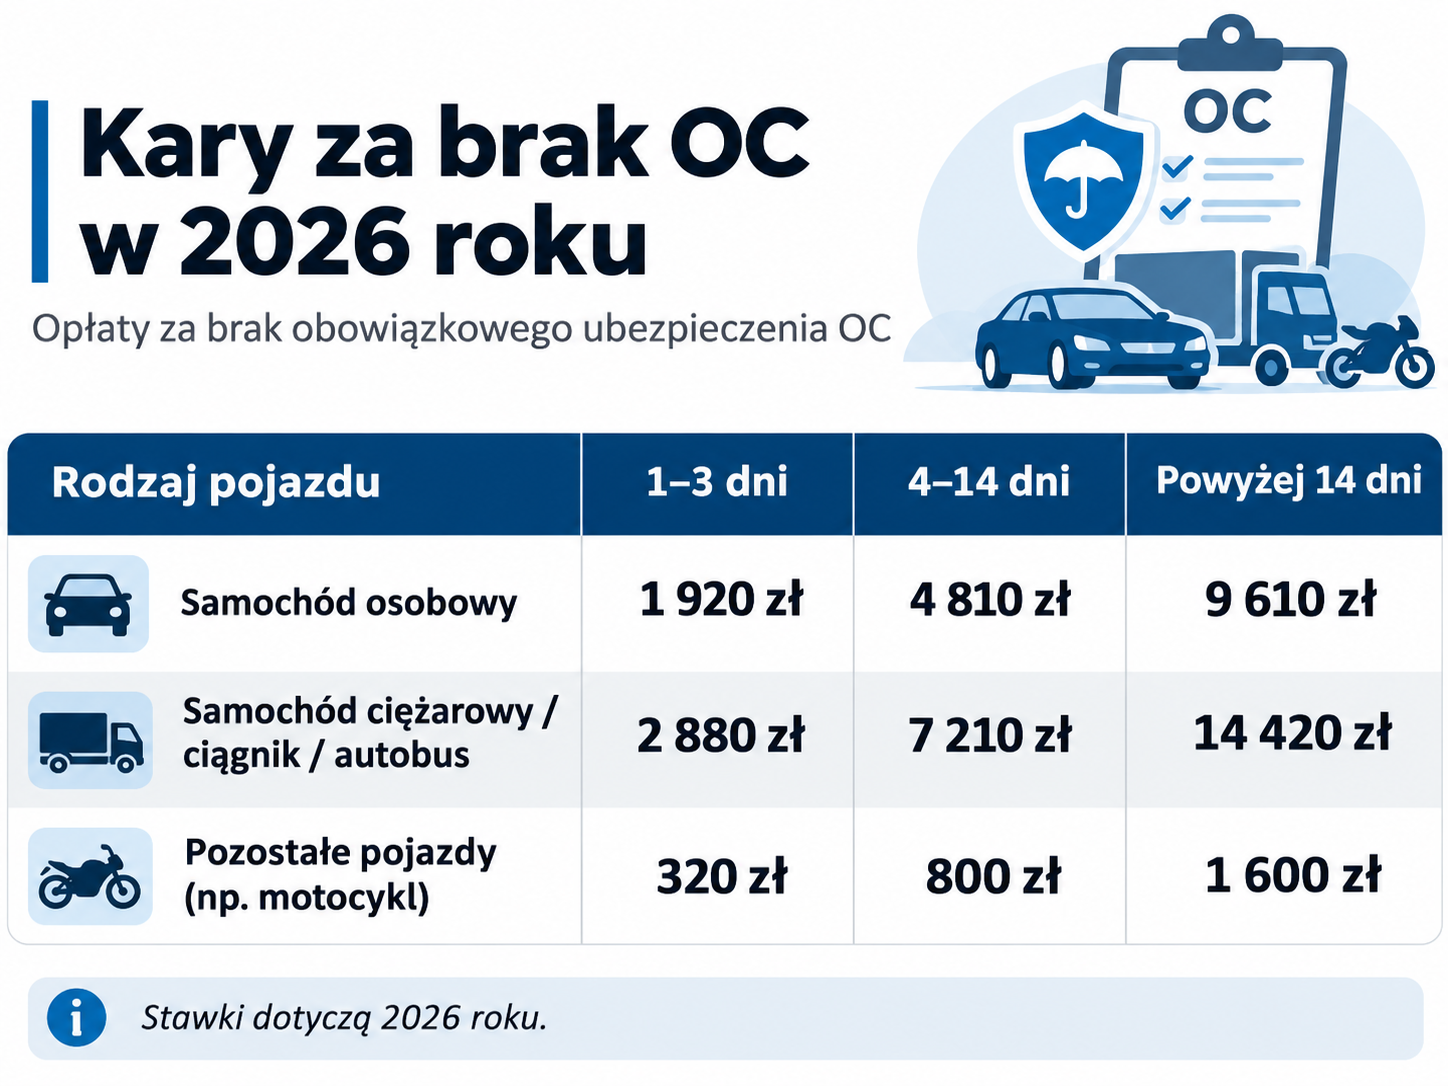
Wysokość opłaty zależy od rodzaju pojazdu oraz liczby dni bez ważnej polisy OC. W 2026 roku obowiązują następujące stawki:
| Rodzaj pojazdu | 1–3 dni bez OC | 4–14 dni bez OC | Powyżej 14 dni bez OC |
|---|---|---|---|
| Samochód osobowy | 1 920 zł | 4 810 zł | 9 610 zł |
| Samochód ciężarowy, ciągnik samochodowy lub autobus | 2 880 zł | 7 210 zł | 14 420 zł |
| Pozostałe pojazdy, np. motocykle | 320 zł | 800 zł | 1 600 zł |
Źródło: Polska Izba Ubezpieczeń – opłaty za brak OC w 2026 roku. Kwoty dotyczą przerw w ubezpieczeniu w 2026 roku.
Jaka kara grozi już za jeden dzień bez OC?
Nie istnieje „bezpieczny” dzień na odnowienie polisy po terminie. Nawet jednodniowa przerwa w obowiązkowym OC może skutkować opłatą: 1 920 zł za samochód osobowy, 2 880 zł za samochód ciężarowy, ciągnik samochodowy lub autobus oraz 320 zł za motocykl i inne pojazdy z ostatniej grupy.
Jeżeli przerwa trwa od 4 do 14 dni, kwota dla samochodu osobowego wzrasta do 4 810 zł. Przy przerwie powyżej 14 dni jest to już 9 610 zł.
Dlaczego opłaty za brak OC wzrosły w 2026 roku?
Wysokość opłat za brak ubezpieczenia jest powiązana z minimalnym wynagrodzeniem za pracę. Od 1 stycznia 2026 roku wynosi ono 4 806 zł brutto, wobec 4 666 zł w 2025 roku. Z tego względu wzrosły również kwoty ustalane przez UFG.
Podstawą obliczania wysokości opłat jest art. 88 ustawy z 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych. Kwoty zaokrągla się zgodnie z zasadami wynikającymi z ustawy.
Czy UFG może wykryć brak OC bez kontroli policji?
Tak. Ubezpieczeniowy Fundusz Gwarancyjny analizuje informacje o polisach w bazie ubezpieczeń. Właściciel pojazdu może otrzymać wezwanie do zapłaty nawet wtedy, gdy samochód nie był zatrzymywany do kontroli drogowej. Nie warto więc zakładać, że brak ubezpieczenia pozostanie niezauważony.
Zakup używanego samochodu a OC – najczęstsza pułapka
Przy zakupie pojazdu można korzystać z ważnej polisy OC przekazanej przez sprzedającego, jednak taka umowa nie przedłuża się automatycznie na kolejny rok. Jeżeli kończy się okres ochrony, nowy właściciel musi zadbać o zawarcie następnej umowy.
Warto również sprawdzić, czy polisa przekazana przez sprzedającego rzeczywiście obowiązuje w dniu zakupu. Sam papierowy dokument nie daje pewności, że umowa nie została wcześniej wypowiedziana.
Ważność OC można sprawdzić w serwisie Ubezpieczeniowego Funduszu Gwarancyjnego.
Czy samochód stojący w garażu musi mieć OC?
Co do zasady tak. Sam fakt, że pojazd nie jest użytkowany, stoi w garażu albo wymaga naprawy, nie zwalnia z obowiązku zawarcia OC. Istnieją ustawowe wyjątki związane z określonym statusem pojazdu, ale zwykły zarejestrowany samochód osobowy musi zachować ciągłość ubezpieczenia.
Co zrobić, jeśli otrzymasz karę z UFG?
Przede wszystkim sprawdź, czy wskazany okres braku ochrony jest prawidłowy. Jeśli masz potwierdzenie obowiązywania polisy, przedstaw odpowiednie dokumenty w UFG.
Jeżeli obowiązek zapłaty istnieje, ale znajdujesz się w wyjątkowo trudnej sytuacji majątkowej lub życiowej, możesz wystąpić do Funduszu o umorzenie całości lub części opłaty albo rozłożenie jej na raty. UFG rozpatruje takie wnioski indywidualnie – samo ich złożenie nie oznacza automatycznego umorzenia.
Jak uniknąć kary za brak OC?
- Sprawdź datę zakończenia polisy z odpowiednim wyprzedzeniem.
- Po zakupie używanego samochodu zweryfikuj ważność OC w bazie UFG.
- Pamiętaj, że OC przejęte po poprzednim właścicielu nie odnawia się automatycznie.
- Opłacaj wszystkie raty składki w terminie – nieopłacona składka może wpływać na automatyczne odnowienie umowy.
- Nie rezygnuj z OC tylko dlatego, że samochód chwilowo nie jeździ.
Ubezpieczenie OC i formalności samochodowe – pomoc INTRASAD
Potrzebujesz polisy OC lub pomocy przy formalnościach związanych z samochodem? W INTRASAD zajmujemy się ubezpieczeniami komunikacyjnymi, rejestracją pojazdów oraz dokumentami samochodowymi.
Obsługujemy klientów m.in. z Gdyni, Wejherowa, Pucka, Kartuz, Żukowa i Gdańska. Zadzwoń pod numer 503 901 001 lub skontaktuj się z nami.


Zostaw komentarz